
Il Trattamento di Fine Rapporto (TFR) rappresenta un capitale che ogni lavoratore dipendente accumula durante la carriera. Una decisione importante riguarda se lasciarlo in azienda oppure destinarlo a un fondo pensione. La scelta ha implicazioni non solo economiche, ma anche fiscali e di pianificazione a lungo termine.
Vediamo nel dettaglio pro e contro di entrambe le opzioni, e perché – nella maggior parte dei casi – il fondo pensione risulta più conveniente.
Lasciare il TFR in azienda
Vantaggi:
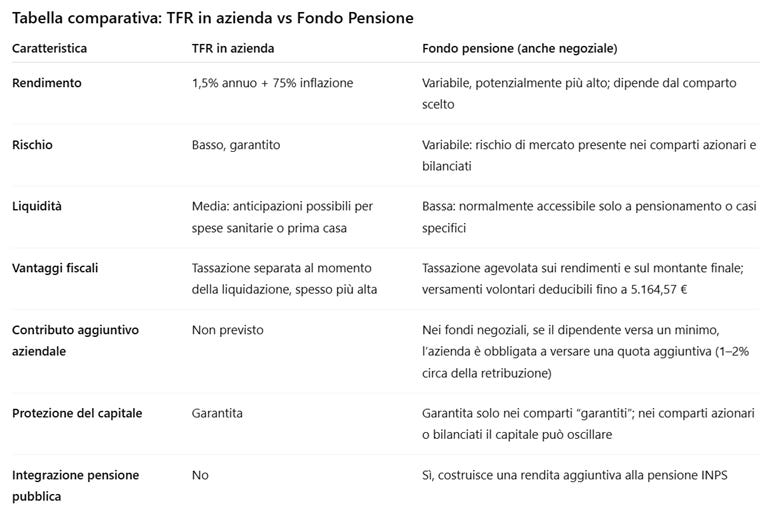
Rendimento minimo garantito: l’importo cresce dell’1,5% annuo + 75% dell’inflazione.
Maggiore liquidità: è possibile chiederne anticipazioni in casi specifici (spese sanitarie, acquisto prima casa).
Assenza di rischio di mercato: non essendo investito, il capitale non subisce oscillazioni.
Svantaggi:
Rendimenti contenuti: in contesti di bassa inflazione la crescita è molto limitata.
Meno vantaggi fiscali: il TFR liquidato è tassato con un’aliquota separata che può risultare più alta rispetto a quella dei fondi pensione.
Dipendenza dall’azienda: anche se la legge tutela i lavoratori, in caso di crisi aziendale i tempi di accesso al TFR possono complicarsi.
Destinare il TFR a un fondo pensione
Vantaggi:
Rendimenti potenzialmente più alti: investendo sui mercati finanziari, nel lungo periodo i rendimenti superano spesso quelli del TFR lasciato in azienda.
Vantaggi fiscali consistenti:
Tassazione agevolata sui rendimenti (dal 20% al 12,5% per titoli di Stato) e sul montante finale (dal 15% al 9%).
Possibilità di dedurre i versamenti volontari fino a 5.164,57 € annui, con risparmio immediato sulle tasse.
Contributo aggiuntivo del datore di lavoro: nei fondi pensione negoziali, se il dipendente effettua un versamento volontario minimo (ad esempio l’1% della retribuzione), l’azienda è tenuta a versare a sua volta un contributo aggiuntivo (spesso tra l’1% e il 2%).
Questo significa che, a parità di sforzo da parte del lavoratore, l’accumulo cresce più velocemente grazie all’apporto dell’azienda: un beneficio che si perde lasciando il TFR in azienda.Integrazione della pensione pubblica: il capitale nel fondo consente di costruire una rendita aggiuntiva alla pensione INPS.
Svantaggi:
Rischio di mercato e minore liquidità rispetto al TFR lasciato in azienda.
Perché il fondo pensione è generalmente più conveniente
Oltre agli sgravi fiscali, la presenza di un contributo aziendale aggiuntivo nei fondi negoziali rende la scelta quasi sempre più vantaggiosa rispetto a lasciare il TFR in azienda.
In pratica:
Il capitale cresce con il TFR, i versamenti personali, i rendimenti e il contributo del datore di lavoro.
È come ricevere un “bonus” automatico dall’azienda, che si trasforma in risparmio futuro.
Strategie in base alla fase lavorativa
Non tutti i fondi pensione sono uguali: esistono comparti garantiti, obbligazionari, bilanciati e azionari, con diversi gradi di rischio/rendimento. In genere p possibile scegliere autonomamente a quale comparto destinare il proprio capitale accumulato.
Inizio carriera (20–35 anni): conviene scegliere un comparto con maggiore esposizione azionaria o bilanciata, accettando più volatilità in cambio di rendimenti potenzialmente più alti nel lungo periodo.
Metà carriera (35–50 anni): si può mantenere una componente azionaria, ma bilanciandola con una quota obbligazionaria per ridurre la volatilità.
Verso la pensione (50+ anni): è consigliabile spostarsi verso comparti obbligazionari o garantiti, privilegiando la stabilità e la protezione del capitale accumulato.
Questa strategia “a ciclo di vita” consente di ottimizzare i rendimenti quando si ha tempo per recuperare eventuali perdite e di proteggere il capitale man mano che ci si avvicina alla pensione.
Conclusione
Decidere se lasciare il TFR in azienda o destinarlo a un fondo pensione è una scelta cruciale per il proprio futuro finanziario.
Il fondo pensione, grazie agli sgravi fiscali e alla possibilità di integrare la pensione pubblica, si rivela nella maggior parte dei casi l’opzione più vantaggiosa, soprattutto se scelta all’inizio della carriera.
Su TuttoCashback trovi anche strumenti e consigli per aumentare i tuoi risparmi con cashback, bonus e sconti promozionali, un modo intelligente per affiancare benefici immediati alla pianificazione previdenziale.